
Зульфия Кахруманова: Стараюсь везде расплачиваться цифровыми рублями
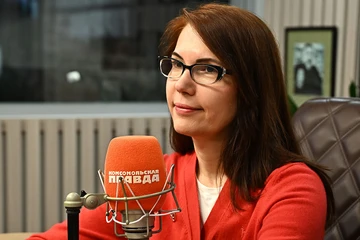
Заместитель председателя Банка России Зульфия Кахруманова
Фото: Иван МАКЕЕВ.
Теперь у нашей валюты целых три формы! Были наличная и безналичная, а с 1 сентября в России официально вошел в оборот цифровой рубль. С технической точки зрения все работает без сбоев (тьфу-тьфу), но вопросы все равно остались.
Зачем понадобилась третья форма национальной валюты? Где ее выгоднее использовать? И что еще придумывают в Центробанке? На все эти вопросы в эфире радио «Комсомольская правда» нам ответила Зульфия Кахруманова, заместитель председателя Банка России.
«В ПЕРВЫЙ ЖЕ ДЕНЬ КУПИЛА СЕБЕ ОДЕЖДУ»
— После запуска цифрового рубля прошел месяц с лишним. Довольны результатами?
— Да, вполне. Наши изначальные прогнозы были гораздо скромнее. А сейчас мы перевалили за 220 тысяч счетов (из них около 10 тысяч открыли юридические лица, — Ред.) и за 150 тысяч операций на платформе цифрового рубля. Хорошие темпы.
Сейчас интенсивность открытия счетов снизилась. Вышли на стабильный уровень — от 3 до 5 тысяч счетов в сутки. Так что запуском довольны.
— Где чаще всего расплачиваются цифровой валютой?
— В разных местах. В основном это крупнейшие торговые сети и маркетплейсы. Многие оплачивают покупки в терминалах самообслуживания.

Фото: А.Погиба/Создано ИИ/NEWS.ru/ТАСС
— Вы сами уже пользовались цифровым рублем?
— Конечно. Я открыла счет цифрового рубля еще в период пилота, проводила операции там, где это было возможно. Кроме того, получаю зарплату в цифровых рублях с июля — это тоже интересный опыт.
— То есть, не только отважные сотрудники Минфина, но и сотрудники Центробанка получают зарплату в цифровых рублях?
— Да. Но мы были чуть раньше. Коллеги из Минфина присоединились к этой группе с 1 октября. Лично я в первый же день купила себе одежду. Ну и в принципе везде сейчас стараюсь ими расплачиваться. Если сначала на кассе удивлялись, говорили, что надо проверить, то теперь отвечают: «Да, конечно».
Мне это интересно не только как новая технология, но и как пользовательский путь. Смотрю, как организована оплата внутри мобильных приложений банков, как выглядят формы оплаты. Если вижу, что можно упростить, передаю нашей команде как задачу по улучшению клиентского пути.
— В принципе процесс и так довольно простой…
— Да, причем счет цифрового рубля можно как легко открыть, так и быстро закрыть. В том же приложении. А потом, если захочется, открыть снова. Никаких обязательств и ограничений нет. Мне кажется, это тоже стало причиной того, что реальные цифры оказались выше прогнозов.
АЙТИШНИКИ — НАРОД СУЕВЕРНЫЙ
— Вы очень долго тестировали технологию цифрового рубля — три года. Сбоев при запуске не было?
— Все функционирует в штатном режиме. Айтишники — народ суеверный, словосочетание «сбоев не было» мы произносим аккуратно. Не хочу волновать информационное поле.
На старте были трудности у некоторых пользователей, которые открывали счета, но мы с банками очень оперативно реагировали в первые недели интенсивного открытия. Сложности объяснялись большим количеством вовлеченных участников: торговые и сервисные предприятия, банковские приложения, Госуслуги, терминалы на кассах, мобильные устройства с разными операционными системами и версиями. Если возникали вопросы, мы отрабатывали с банками практически налету. Для такого масштабного проекта запуск прошел очень неплохо. Грандиозных проблем не было.
— Кстати, чуть ли не сразу пошли сообщения, что мошенники уже пользуются темой цифрового рубля. Это так?
— Подтвержденных мошеннических схем именно с цифровым рублем нет. Мы приложили немало усилий, чтобы защитить эту систему от различных типов воздействия. Но преступники всегда подстраиваются под актуальную повестку. Цифровой рубль у всех на слуху. Главная защита — знания. Если вы хорошо знаете предмет, запутать вас невозможно.
Счет цифрового рубля может открыть только сам человек, только со своего мобильного устройства, только если сам решил это сделать в мобильном приложении банка. Автоматически открыть счет никто не может. Если звонят и предлагают назвать код, перейти по ссылке, перевести средства, — это мошенники. Просто кладите трубку.
— Какие основные зацепки используют?
— Паттерны (схемы, шаблоны, — Ред.) такие же, как и в других темах. Звонят, предлагают открыть счет. Или говорят, что счет за вас уже открыт, предлагают перевести на него средства. Дальше пугают и обрабатывают жертву. Поэтому тут и нужны знания о предмете.
Зампредседателя Банка России Зульфия Кахруманова в студии Радио "Комсомольская правда"
Фото: Иван МАКЕЕВ.
«ВАШИ ДЕНЬГИ — ВАШ ВЫБОР»
— Давайте тогда и добавим этих знаний. Для тех, кто не читал новости в последние пять лет: что такое цифровой рубль?
— Цифровые рубли — это такие же рубли, только в цифровой форме и на платформе Банка России. Один цифровой рубль равен одному наличному и одному безналичному рублю. У вас есть наличные в кошельке, безналичные на счетах в банке и цифровые рубли на счете на платформе Банка России. Все средства абсолютно равноценны. Вы выбираете, чем платить на кассе. Это ваши деньги, ваш выбор.
От редакции: кошелек с цифровыми рублями на платформе ЦБ можно открыть через приложение любого крупного банка. Там же можно перевести деньги из безналичной формы в цифровую и обратно.
— Если перекидывать деньги из одной формы в другую, есть комиссии?
— Нет, это абсолютно бесплатно. Как в одну, так и в другую сторону. Более того, на платформе цифрового рубля все переводы для граждан бесплатны. Человек может делать переводы без лимитов и комиссий. Для компаний комиссия за торговые операции (эквайринг) составляет всего 0,3% (до конца года она и вовсе не взимается. — Ред.).
— То есть ниже, чем даже в Системе быстрых платежей, где комиссия составляет 0,5%?
— Да. Кроме того, к счету цифрового рубля можно получить доступ из мобильного приложения любого банка, где у вас открыт счет. Это дает больше возможностей. Если не получается зайти через приложение одного банка, можно зайти через приложение другого и пользоваться средствами.
— Какие еще очевидные плюсы для физических лиц?
— Средства на счете цифрового рубля гарантированы государством в полном объеме, без ограничений. Если говорить о безналичных счетах, там есть определенная сумма гарантии — 1,4 млн рублей.
— Владельцы айфонов из-за козней Apple не могут установить приложение для цифрового рубля. А это примерно каждый пятый пользователь. Как думаете, решаемая в ближайшее время проблема?
— Ряд банков через свои мобильные приложения уже дают возможность открывать счета цифрового рубля владельцам айфонов. Думаю, со временем все банки решат эту проблему. Можно обратиться в поддержку банка, и она предложит вариант получения подходящего приложения.
— Одной из «фишек» цифрового рубля должна была стать офлайн-оплата, когда не работает интернет. Но пока ее нет. Что с этой технологией?
— В этом году мы исследовали возможные технологические решения, чтобы применять их на практике. Как это может выглядеть? Например, защищенная SIM-карта в телефоне или другой физический механизм. Переводите средства на этот офлайн-кошелек, если понимаете, что можете оказаться там, где нет мобильного интернета. И спокойно оплачиваете покупки в этом или другом месте. Сейчас будем пробовать прототип с небольшим количеством участников, затем тиражировать. Наша главная задача — чтобы пользовательский путь был защищенным и безопасным, но при этом удобным.
ПОДПИСКИ И СМАРТ-КОНТРАКТЫ
— Какие планы по цифровому рублю на ближайшие годы?
— Планов много.
Во-первых, в ближайшее время появится сервис подписок. Их можно будет оплачивать со счета цифрового рубля. В ноябре будет релиз платформы цифрового рубля, в котором появится сервис подписок. Если вы привыкли платить с привязанного счета за сервисы и услуги, средства списываются с привязанного счета.
Во-вторых, смарт-контракты. Их суть в том, что платеж происходит по алгоритмизируемым правилам. При наступлении определенного события автоматически производится оплата. Пример — безопасная сделка купли-продажи авто. Продавец и покупатель на платформе цифрового рубля подписывают смарт-контракт, что средства будут переведены в момент регистрации автомобиля покупателем. Для этого платформа будет получать информацию из внешних доверенных источников и государственных информационных систем. Это быстрая и безопасная сделка.
— А можете простые сценарии описать, когда выгоднее пользоваться именно цифровым рублем? Вот я открыл кошелек и…
— Первый сценарий. Вам нужно срочно перевести крупную сумму денег родному человеку. Через платформу цифрового рубля это можно сделать бесплатно и без каких-либо лимитов (есть только одно ограничение — перевести свои деньги в цифровые рубли можно не более чем на 300 тысяч рублей в месяц. — Ред.).
Второй сценарий. Если вы индивидуальный предприниматель, то хотите экономить на приеме платежей. Цифровой «эквайринг» выгоднее.
И третий сценарий. Вы владелец крупного холдинга с множеством юридических лиц по всей стране. Хотите экономить на переводах и не привязываться к операционному дню в разных часовых поясах, делать это бесшовно и оперативно. А еще экономить на выплате зарплаты. Если делать это в цифровых рублях, то это будет стоить всего 1 рубль за строчку в реестре.
— То есть один рубль за одного человека дважды в месяц?
— Да. Это три сценария, которые работают сейчас. А в ближайшем будущем появятся смарт-контракты и алгоритмизируемые платежи (например, ежемесячные автоматические переводы родителям, — Ред.). Тогда рутинные проверки перекладываются на платформенные решения. Это позволит оптимизировать сервисы, сделать их проще и экономить издержки внутри экономики.
На самом деле, идей у нас много. Но банкам нужно время, чтобы адаптировать свои системы. Поэтому все будем вводить постепенно.
— Дополнительное оборудование для приема цифровых рублей устанавливать не нужно?
— Не нужно. Используются те же терминалы, что и для Системы быстрых платежей. QR-код считывается тот же. С 1 сентября он универсальный. Это экономит издержки по кругу.
— Вы как регулятор отвечали за банки, за финансовую стабильность. Теперь, создавая платформу цифрового рубля, вы храните часть средств у себя и берете ответственность за наши деньги. Каково это?
— Мы отвечаем за платежную систему Банка России. Об этом часто забывают. Но это операции всех кредитных организаций, миллионы транзакций, триллионы рублей каждый день.
В 2018 году мы объединяли все расчетные системы Банка России в одну централизованную. До этого банки направляли платежные поручения в зависимости от точки расчетов в разные региональные системы. Был даже термин «межрегиональные расчеты». В зависимости от срочности платежа тоже использовались разные системы. С середины 2018 года это стала единая система. Банкам стало удобно направлять платежи. Мы провели филигранную работу. Слияние систем прошло так, что банки почти ничего не заметили.
Затем на базе централизованной системы мы запустили Систему быстрых платежей. Сегодня это система с миллионами транзакций. Мы несем ответственность за них и за все расчеты.
Так что цифровой рубль — это не первый масштабный проект, в котором мы отвечаем за средства клиентов. Тем не менее, 1 сентября все равно было волнительно, потому что по количеству вовлеченных участников цифровой рубль — самый масштабный наш проект.
ДОСЬЕ KP.RU
Кахруманова Зульфия Нукербековна
Родилась в 1970 году в городе Избербаш (Дагестан). В 1992 году окончила Дагестанский политехнический институт по специальности «автоматика и управление в технических системах», в 2014 году — Высшую школу экономики по специальности «финансы и кредит».
До 2015 года работала в различных государственных организациях и частных компаниях. В 2015 году перешла на работу в Банк России. С 2018 года — директор департамента информационных технологий. В декабре 2024 года назначена заместителем председателя Банка России.
ЧИТАЙТЕ ТАКЖЕ
СЛУШАЙТЕ ТАКЖЕ